2019. október 21., hétfő

"Magad légy..." - avagy válság, közgazdaságtan, jövő, zsákutcák, kiutak


(Az alábbi írás inkább merengés, sem mint szakmai "hasznos-gondolatok gyűjteménye". Olvasás csak saját felelősségre.)


Nemrég volt egy szakmai képzés, ahol az egyik előadó egy vagyonkezelő volt.
Befektetési elemző, egy szakember, egy közgazdász.


Ha korábban még nem mondtam volna, én nem vagyok közgazdász. Sőt, nem vagyok matematikus sem, befektetési bróker sem, de még csak aktuárius sem. Amit a szakmáról, a gazdaságról, pénzügyekről megtanultam, azt az életben tanultam meg. "Kint a fronton". Az ügyfeleknél, a vállalati képzéseken, a saját életemben - látva a mások által elkövetett hibákat, felismerve a saját családomban, és a saját magam által elkövetett hibákat. Szembesülve a tévedésekkel és következményeikkel, mérlegre téve a lehetőségeket, sok ezer oldalnyi "okosabb ember" írásait elolvasva, értelmezve, megemésztve.

Nincs róla diplomám.

Ebből fakadhat, hogy nem értem, miért baj a közgazdászok szerint, hogyha egy államháztartás szuficites, vagyis többet termel, mint amennyit költ egy ország.
(Svájc pl. egész jól elvan, évtizedek óta. Ahogy a skandináv országok is, amennyire én tudom...)

Hogy miért baj, ha csökken a hitelezés - miért csak hitelekből lehetne beruházni...?
(Persze - hitelekkel olyanok is be tudnak ruházni, akiknek amúgy kevés a tőkéjük, ám ezzel akkor is "előre költjük el" a "majd holnap megtermelt" eredményünket.)

 Miért baj, ha egy gazdaság nem "dübörög" folyamatosan; vagy egy gazdaságban miért "kell 2-3%-os inflációnak lennie".
(Miért kell nominálisan drágábbá válnia a termékeknek annak fejében, hogy az adósságunk is értéktelenedjen.)

"...Azonnal kell reagálnunk, már nincs sok időnk arra, hogy megértsük azokat a globális pénzügyi folyamatokat, amelyek a világgazdaságot a lassulás irányába taszítják. Amennyiben ez sikerül, máris fel lehet készülni egy esetleges újabb sokkra, hiszen barátkozni kell a gondolattal: lelassult a gazdaságok bővülése...."


Persze - összességében, bolygószinten még növekszik az emberi populáció, így elméleti magyarázatnak adódna, hogy "többet kell termelnünk, hiszen egyre többen vagyunk a megtermelt javakra".
Csakhogy a fejlett gazdaságok hiába termelnek többet, az elmaradott (afrikai, stb.) népek ebből aránytalanul kevesebbel részesülnek. Hiába kell több nyersanyag a fejlett világnak, csak a kizsákmányolás nő ezáltal, nem az elmaradottabb régiók fejlettsége, "gazdagsága". 

Nem kedvelem kollégám szélsőséges álláspontját, miszerint a közgazdaságtan régen elszakadt a realitásoktól, és ma már egy önmagában burjánzó, és így sokszor életszerűtlen eredményeket adó "tudományterületté" vált.
Ugyanakkor nem tudok azonosulni sok tézisükkel.


Mi volna, hogyha nem a "pénzügyi folyamatokból" indulnánk ki, mikor a jelenkor megértésére törekszünk? Ha nem a "profit" volna a közgazdász-gondolkodás alfája és omegája?

Vajon mi történne, hogyha a fenntarthatóságot, netán más, még idealisztikusabb elveket, célokat kezdenénk el rendező elvként alkalmazni?
Mi történne, ha felvállalnánk, hogy bár 100 Ft-ot termelek, a megélhetésemhez-boldogságomhoz elég 55 Ft - nem kell nekem X5-ös béemvé...

Tudom, "tönkre menne szegény béemvé-gyár, egy csomó munkásnak nem volna munkája..."

Azonban nézzük már meg jobban egy kicsit...
Nem-e úgy hangzik a válasz valójában, hogy "szegény munkásoknak nem volna munkájuk - a béemvé-gyárban..."?


Igen, kellemetlen volna, hogy százaknak, ezreknek kellene átképezniük magukat... És mondjuk elhelyezkedni a hulladék-újrahasznosítás iparágaiban...
Vagy a megújuló-energiaiparban.
A munkaerő-hiányos oktatásban, vagy egészségügyben, szociális szférában...

Kényelmetlen volna.

Sokaknak.
Pláne a béemvé-gyártóknak, hogy a profit jelentős része nem termelődne meg náluk.
Vagy - nem náluk termelődne meg...


Kényelmetlen volna, ha nem vihetnénk magánrepülővel Angliába a kutyánkat gyógyíttatni...?
Túl távoli példa...?

A múltkor ajándékba kaptam egy siklóernyős élményt a kedvesemtől, valahol vidéken voltunk kint, egy tarlón. Írd és mondd, egy család (Apuka vitte Anyukát és a Kicsilányát), míg a sorára várt, beszállt a kocsiba, és eltolatott a max.60-80m-re lévő bokrokig... (Nyilván nem tudom biztosan, mit kellett a bokrok közt csinálniuk, de végülis azt hiszem, nem is ez a fontos a történetben.)

Kényelmetlen volna, hogyha "béemvé" helyett sétálva tennénk meg az amúgy sétálva is megtehető távolságokat.

Kényelmetlen volna, hogyha nem fizetnénk havonta 10-15 ezret a 120 csatornáért, amiből talán 3 van, amin értelmes műsort találunk.


Kényelmetlen volna, hogyha nem vehetnénk 20-30 ezerért legót a boltban - hanem mondjuk elmennénk "bolhára", vagy börzékre, és megvennénk azoktól, 100 forintokért, akik már megunták...

Kényelmetlen volna (?!), ha nem nájkicsukában játszhatná az agyát a szemünk fénye a korosztály-társainak... Hiszen ahhoz, hogy értelmes, "fenntartható értékrenddel" rendelkező, gondolkodó felnőttet neveljünk az emberpalántákból, ahhoz bizony erőfeszítésre, szülői többletenergiára volna szükség...
Nem heverhetnénk standby-ba kapcsolt aggyal a 120 csatorna előtt (szabad)naphosszat...


Mondom mindezt úgy, hogy pontosan tudom, mennyivel kényelmesebb leheverni egy film elé este, mikor hazaérek, mint leülni társasozni a gyerekekkel...
És igen - úgy mondom, hogy sokszor vagyok én is kényelmes. És film elé heveredek le...

Úgy mondom, hogy tudom, nekem kell az elsőnek lenni, aki változtat.

Úgy mondom, hogy emlékeztetem magam a valaha életelvnek választott idézetre:


"Magad légy a változás, amit a világban látni szeretnél!"

2019. szeptember 30., hétfő

Mit hoz a holnap - avagy lehet-e tanácstalan egy tanácsadó?

#nemszakmai
(Itt hagyd abba, ha a szokásos, lényegre törő, objektív, (napi instant pénzügyi tanácsot) gazdasági gondolatokat keresed.)


Itt ülök a monitor előtt.
Előttem kávé, kint az utca megszokott zaja.
Igyekszem ráhangolódni a munkára - kicsit rendbe tenni a reggeltől és hétvégétől még kócos gondolataim. A szokásos napi rutinok - ezernyi remek ajánlás, hogyan maradj motivált, légy hatékony és eredményes - között csak turkálok, ahogy az ovis a nemszeretem-reggeliben a villájával.

A múlthéten már épp kezdtem lezártnak, kereknek érezni egy ügyfelem tanácsadás-anyagát, amikor (éljen a maximalizmus) amolyan utolsó utáni mozdulattal (ez nem volt téma) elkezdtem számolni, hogy a két frissen vett ingatlanunkból melyik mennyit is termel - mit lehet hozamként kimutatni.

Meglepő eredményre jutottam, méghozzá nem azért, mert rosszul számoltam. És nem azért, mert az eredmény eltért a várttól (kb. 0-1%/év nettó hozamot vártam, és kb. ennyi is lett).

Elindított egy gondolaton, amely már formálódik bennem egy ideje.

Többé-kevésbé egyetértés van a piacon arról, hogy az elmúlt 10 év gazdasági dübörgése ("konjunktúra") lassan szükségszerűen visszaesésbe fog fordulni. A válság várt méretében és időpontjában vannak eltérő várakozások, de hogy jön ,"biztos".

Aztán jött egy cikk, egy számomra hiteles szakemberrel készült interjúból, aki azt mondta, lehet, hogy a "sosem volt még ilyen-időszak" a gazdaságban felismert ciklikusságot is némileg megváltoztatja - hogy talán épp a várakozások miatt van némi lassulás, noha nincs mögötte valós gazdasági indok. A politikai reakciók viszont úgymond "előre elpufogtatják a lőport", vagyis később emiatt jóval keményebb helyzetben találhatjuk magunkat.

Miért bonyolítja ez az életünket?

Az utóbbi egy-két évben szisztematikussá vált, hogy az ügyfelek megtakarításait a válságra készülve a kevésbé kockázatos eszközök felé irányítjuk.
De ha nem lesz - azaz nem a következő 2-3 évben lesz válság?

A kötvények negatív kamaton forognak, a részvényeken még lehet hozam - de mi már mozdultunk a kötvények felé. Az arany 100 éves grafikonját elnézve jogos az aggodalom, hogy az aranyárban is lehet némi manipulált felfújás.
Aki megtakarít (mert még nincs kellő tőkéje), milyen reáleszközbe tehetné a pénzét...?

Lehet-e egy tanácsadó "tanácstalan"...?

Azt hiszem, ez a legnagyobb csapdája ennek a szakmának.
Ha jól megnézzük, hiába nyilvánvaló, hogy nincs jósgömbünk (senkinek), hiába bukott meg eddig előbb-utóbb minden, a jövőt matematikai modellekkel (MI-k, tuti befektetési "szisztémák") kifürkészni igyekvő orákulum - mégis minden ügyfél valahol azt várja egy "pénzügyi-/befektetési tanácsadótól", hogy mondja meg, "minek megy fel az ára holnap".

Ha felvállaljuk, hogy magunk sem látunk a jövőbe, úgy ránk sütik a kóklerség bélyegét, és elmennek azokhoz a (csalókhoz) "profikhoz", akik vehemens magabiztossággal vetetnek majd "befektetési aranyat", csakittcsakmost-biztosítást, esetleg bitcoint velük.

Mit sem számít, hogy 3-5 év múlva rendszerint már a "profik" cégei sincsenek sehol, nem hogy maguk a "tanácsadók", vagy hogy hányszor nyertek már nagyobb teret a "biztos jövőismerettel" házalók, és hányszor bizonyította már a történelem, hogy nem létezik "biztos"...

(...)

Egy valahol-valamikor hallott idézet jut eszembe, míg az utolsó korty is elfogy a csészémből - s ebben lelek egyfajta nyugalomra, ha válaszra nem is:


"...Az én kezemben csak az igazság van, nem több, s nem kevesebb..."

2019. szeptember 27., péntek

"Megőrizzük, megvédjük..." - 2. rész - avagy 1 példa, hogy olvass a sorok között


A minap megjelent egy cikk a Pénztárszövetség szakmai konferenciája, illetve az ott elhangzott kormányzati törekvés nyomán az azenpenzem.hu-n.

Jól összeszedett írás, csak meglátásom szerint túlzottan törekszik "polkorrektnek" lenni.

Ezért idézetekben kiemelem a cikk magját, hogy félre ne értsük.


"...Mindenféle megtakarítást*, így a nyugdíjcélú és az egészségcélú pénzeket is úgynevezett jóléti alapokba terelne a Magyar Nemzeti Bank, hogy hatékonyabbá tegye** az idős korra történő megtakarítást és az egészségpénzek felhasználását is. Az elképzelések szerint minden munkavállalót automatikusan beléptetnének a rendszerbe, ahova a fizetésük bizonyos százalékát utalnák."
(*a jelenleg önkéntes pénztárba befolyó pénzeket, a pénztárak beolvasztásával)
(** Utálom a politikát - nincs gyomrom hozzá. De nem felejthetjük el, hogy arra figyeljünk, amit tesznek, ne arra, amit mondanak.)

"...Vagyis kellene a megtakarítás a nyugdíjas évekre, méghozzá mindenkinek. Csakhogy a jelenlegi önkéntes megtakarítási rendszerek (önkéntes nyugdíjpénztár, nyugdíjbiztosítás, NYESZ) együttesen is mindössze a munkavállalók mintegy 29 százalékát érik el – hangsúlyozta Nagy Koppány. Emiatt a nagy többségnek nem lesz megtakarítása."


Vagyis valóban önmagunktól keveset teszünk félre. A lehetősége mindenkinek megvan, de nem él vele, vagy nem megfelelő arányban teszünk félre a jövedelmeinkhez képest.

"...A jóléti alapokba azonban mindenkit automatikusan beléptetnének, viszont nem lenne kötelező. Aki nem akar benne lenni, az kiléphet."
"...Vannak nemzetközi példák... a brit példát kellene követni, ahol a meglévő önkéntes, de piaci alapon működő nyugdíj-megtakarítások mellé hozták be a mostani hazai elképzeléshez hasonló NEST-et. (Ehhez csatlakoznak automatikusan az új belépők.) A bevezetés 10 millió új megtakarítót hozott az Egyesült Királyságban, és 80 százalékuk maradt a NEST tagja."


Rémlik mi volt a Magánnyugdíjpénztárakkal...? 

Telenyomták a médiát hazugságokkal (pl. "eltőzsdézik" a tagok vagyonát - 4. oszlop, 10 éves átlagos nettó hozamráta), beijesztettek minden pénztártagot, hogy ha nem lép vissza az állami rendszerbe, onnan nem kap majd semmit (utóbb persze ezen finomítottak - és mellesleg akinek van még 15-20+ éve a korhatárig, az amúgy sem kap majd "semmit"), és azt mondták "választani lehet" hogy maradsz mnyp-tag, vagy visszalépsz.

Nem hivatalosan - számos ügyféltől hallottam -, aki állami cégnél, vagy hivatalban dolgozott, az állása elvesztésével fenyegették, ha nem lép vissza.
Emellett pedig a visszaléptetés automatikus volt - aki maradni akart, annak kellett nyilatkoznia.
Pontosan ezért. Mert tudták, hogy a nagy tömeg "lusta lesz" mozdulni, nyilatkozni, utánajárni.


"...Bár jól mutat, hogy 1 millió 122 ezer önkéntes nyugdíjpénztári és 1 millió 37 ezer önkéntes egészségpénztári tag van, csakhogy a tagok fele – mindkét pénztártípusban – egyáltalán nem fizet tagdíjat."

"...Csakhogy a puszta számok mögött okok is állnak. Az elmúlt időszakban gyakorlatilag minden évben drasztikusan átalakította a kormány a cafeteria rendszerét. A végső csapást pedig tavaly mérte a szektorra, emiatt 2019-től a munkáltatói tagdíj-hozzájárulás ugyanúgy adózik, mint a munkabér. Miközben korábban a legkedvezőbben adózott. (Mint megírtuk, a cél a pénzek SZÉP-kártyára terelése, és ezen keresztül a belföldi turizmusban érdekelt vállalkozások zsebének megtömése volt.)


"...A szakértő szerint a rendszer bevezetéséhez szükséges a munkáltatói hozzájárulás, ami nélkül csekély a siker esélye. Alacsony tagdíjra van szükség különben magas lesz a kilépők aránya. Többféle célhoz kell hozzá férni, ami segít bevonzani a megtakarítókat. Ez viszont a nyugdíjat csökkenti. És fontos lenne a bizalom, aminek nem tettek jót a múltbeli rossz tapasztalatok. De a legfontosabb, hogy milyen struktúrában működik majd. Kik lesznek a befektetési döntéshozók, és milyen hozamokat tudnak majd felmutatni."


Egy kedves munkatársamat tudnám idézni:

"Szigorú kontroll, hozzáértés, társadalmi hasznosság, biztonság, értékállóság...
Avagy “megőrizzük, megvédjük”, 2. rész..."
(Mindezt ahelyett, hogy a középiskolákban megtanítanánk a fiataloknak, hogy mit jelent és hogy kell jól csinálni az öngondoskodást. Ahelyett, hogy a szülőket megtanítanánk, hogyan tanítsák meg a gyermekeiket öngondoskodni.)

2019. szeptember 20., péntek

"Jó ötlet volt a Babaváró..." - 3 fontos gondolat


"2019. júliusától új időszámítás kezdődött."

Mondanám, ha marketingszöveg-író volnék.
A csapból is a "Babaváró" néven emlegetett állami csodaszer folyik; mint a cukrot, úgy viszik - legalábbis a banki kapcsolattartók általános véleménye szerint.

Mivel számos összeszedett cikket találni a témában (és a vonatkozó jogszabály is elérhető a neten), én inkább a mögöttes kérdéseket szeretném gondolatébresztő jelleggel körüljárni.

Abba, hogy az állami törekvés oldaláról (népességfogyás "megállítása", az öregedő társadalom miatt felboruló demográfiai-gazdasági egyensúly helyrebillentése)) nézve miért látványosan képmutató az újabb gyerekgyártó program, nem megyek ismét bele, írtam/idéztem már korábban erről.

Azonban egyre több átgondolatlanul rástartoló fiatal párról hallok - ezért inkább az egyéni, emberi oldalról gondolkodom.


1. "A pénzügy száraz téma -  1+1=2..."

Ez az egyik szakmánkkal kapcsolatos sztereotípia, ami megjelenik a Babaváró témaköréről gondolkodók soraiban is.

"Kamatmentessé válik már egy gyermektől, 
ha többet vállalsz, el is engednek belőle - a hülyének is megéri..."

Ha csak eddig látunk, és nem is nézünk szélesebb összefüggések után, igaz. 
Ha azonban megjegyezzük, hogy


  • a párkapcsolatok jelentős része 5-6 évet él meg ma Magyarországon (nagy átlag),
  • a fiatalabb korosztályok (kb. 16-30 éves korig) egyre szélesebb körben tapasztalt problémája, hogy nem képesek az elköteleződésre, a "kitartásra" egy kapcsolatban,
  • hogy egy gyermek felnevelése alsó hangon 20 éves közös projekt (kéne, hogy legyen),
  • hogy a gyermekek egyre nagyobb hányada nő fel csonka családban (2011-ben minden 5. gyermek volt, és azóta ez az arány romlott),
akkor a "jó ötlet-e felvennünk a Babavárót?" kérdésére már nem is olyan egyértelmű a válasz, mint az 1+1=2.

Felelős döntést csak az után hozhatunk a Babaváró-kérdésben, ha legalább a kapcsolatunkról elmondható, hogy "kipróbált csapat vagyunk".


2. Eddigi tapasztalatok

Ahogy arról sokan írnak, hiába felelünk meg a jogszabályi elvárásoknak, a jogosultság ("visszafizető-képesség") vizsgálata az egyes bankok felelőssége. Mivel nincs a folyósítandó összeg mögött ingatlanfedezet, a banki bírálat jelentősen szigorúbb, mint a lakáshiteleknél.

Több ügyfelemmel rágtuk végig, hogyan használjuk, használjuk-e ezt a lehetőséget. Helyzeti előny nálunk, hogy többségük már évek óta ügyfelem, sőt többen már barátaim inkább - így a kapcsolatukról is nyíltan tudunk beszélni. Ezt a faktort náluk többnyire kipipáltuk. (Tartós kapcsolatban élnek évek óta.)

Volt, akinek "A" bank elutasította a kérelmét, feltételezhetően, mert a munkáltatója kisebb, magyar cég.

Másik párnál 25 nappal a várt időpont előtt született meg a lányuk, és így nem tudtuk időben benyújtani a kérelmüket.

Vagyis "rövid határidős célokat" alapozni rá nem feltétlenül javasolt.


3. "Mi a különbség az átlagos Ügyfél és a Bank között...?"

Megvan ez a vicc...?
A válasz*...?

A bankok (általában a pénzintézetek, vagyis a biztosítók és pénztárak is) "végtelen adatsorokból" tudnak statisztikákat készíteni és elemezni.
Ezt a hétköznapok embere nem tudja megtenni - nem fér hozzá az adatokhoz, nem tudja, hol keresse, nem matematikus/statisztikus.

Márpedig az ember egy elég jól modellezhető, statisztikai léptékben jól kiszámíthatóan működő "izé".

Vagyis a bankok azért mondanak igent egy kormányzati kezdeményezésre (a Babaváróra épp úgy, mint bármilyen üzleti lehetőségre), mert "utánaszámoltak", és pontosan tudják, hogy nagy átlagban nekik meg fogja érni.
Méghozzá nem egyszerűen azért, mert a Babaváró csak Neked ingyenes (ha lesz gyereked 5 éven belül), a társadalom fizeti helyetted a kamatokat, vagyis a bank tervezett alapnyeresége mindenképpen megvan rajta.

Azért, mert a fenti társadalmi statisztikák ismeretében abban is biztosak, hogy bőven lesznek, akiknek a kapcsolata elvérzik majd a futamidő alatt, és ha nem teljesítik a feltételeket (pl. 14.§, 16.§), akkor extrakamattal fogják törleszteni a hitelt. 


Tehát összességében a Babaváró lehet egy jó eszköz, olcsó eszköz.

Ám csak akkor járunk jól a vállalásával, hogyha a kapcsolatunkban - önmagunkban és egymásban biztosak vagyunk.

Ezt pedig - ha eddig nem tettük - az igénylés előtt érdemes, minőségi (közös) időt szentelve neki tisztáznunk magunkkal és egymással.


És még akkor is indokolt a felvétele - illetve a törlesztése elindulása mellett - rendszeres megtakarítást kezdeni arra az esetre, ha nem várt változás állna be a kapcsolatunkban.


* "A bank tud számolni..."


2019. július 31., szerda

Egyetlen képen a valóság - Magyarország 2010-2018


Íme egy remek összefoglaló. Aki akarja, tisztábban láthatja az utóbbi években itthon zajló folyamatokat.

"Az állami költségvetés GDP arányos kiadásainak alakulása 2010 és 2020 között. Nagy pozitívum, hogy az összkiadás végre lecsökken(t) 50,5%-ról 43,5%-ra, ami közelít a régiós jellemzőhöz. Viszont ezen belül az állam kevesebbet költ szociális kiadásokra, nyugdíjra, egészségügyre, oktatásra, többet bürokráciára, gazdaságba való beavatkozásra (pl. államosítások költségei), sportra és egyházra. Tkp. a költségvetés viszonylagos egyensúlya a kamatkiadás csökkenésén és a gazdasági növekedés plusz forrásain kívül főleg jóléti megszorításoknak köszönhető, bár több EU-tagállam ennyi év fellendülés után hiány nélkül működik, itt a megtakarítás ill. a plusz lóvé zöme, mondjuk adócsökkentés helyett, el van költve, és nem megtérülő területekre.


Jóléti funkciók 30,9% (2010) - 24,5% (2020)
Oktatás 5,5% - 4,3%
Egészségügy 4,6% - 4%
Nyugdíj 10,5% - 7,3% (!)
Kamatkiadás 4,6% - 2,3%

Állami működési funkciók 7,1% - 8%
Gazdaságba való beavatkozás 6,5% - 7,7% (EU-rekord)
Sport, egyházak 1,3% - 2,4%

https://public.flourish.studio/visualisation/549516/?fbclid=IwAR0expfauQXz3sM23HMs4sHuquwTMAkUtVzRI0oSNJqIrhPvQz0Q3_OFkJ4
..."


Forrás: Vakmajom a Facebookon


2019. július 30., kedd

"...Az élet megy tovább..." - avagy filozófia a pénzpiacon


Korán van még, de szeretek korán beérni az irodába. Néhány "lopott pillanat" az "elsőkávé" lágy ízével, énidő, ami a tervezésé, a céloké...

Ilyenkor össze-összefutok Zsuzsával, ki rendben tartja az irodát tisztasági szempontból, aki erdélyi származású, elmúlt hatvan, de ötvennek alig mondanád, és egy egész élet gazdagsága, bölcsessége lakik benne.
Tavaly elvesztettük egy munkatársnőnket, Ildikót - őt említette Zsuzsa, és volt egy mondata, ami megragadt bennem.

"...Szomorú, de hát, az Élet megy tovább..."


Igen.
Az Élet megy tovább.

A saját Életem, a saját halálom jutott eszembe. Hogy milyen lesz majd, lesz-e, akinek hiányzom (sosem gondoltam bele, mégis - bár nem mindig jöttünk ki jól Ildikóval, mert nagyon másként gondolkodunk - hiányzik nekem)...?

Érdekes, hogy mikor a család védelméről, mint nagyobb témakörről beszélünk (kockázati személybiztosítások témaköre), sosem maga a halál jár a fejemben. Nem véletlenül fogalmazok úgy ügyfeleimnél is, hogy "a család védelme".
Hiszen, aki megy - legyen bár igaza a keresztényeknek, vagy a hinduknak, vagy bárki másnak a folytatást illetően -, neki "már mindegy" a maga szempontjából... Számára már nem kérdéses a folytatás, nincs már bizonytalanság, "mi lesz". Meg nem másíthatja ő sem, mi sem.
Csak az itt maradók számára nyílik ezernyi lehetséges - könnyebb, vagy nehezebb jövőbeli út.

Bárki volt, és bármilyen volt is, aki búcsúzik - a többiek maradnak még egy darabig. A többieknek tartogat még az Élet leckéket, kihívásokat, megoldandó feladatokat.

Mert az Élet megy tovább.
A közös idő emlékét megőrizzük, magunkban hordjuk minden egyes újabb napon - és vívjuk a magunk küzdelmeit tovább.

(Ezért fogadtam el helyesnek az egyik oktatáson elhangzott gondolatot, hogy "a biztosítás igazából gondoskodás", hiszen még egyszer, ebben az életben utoljára lehetőségem van segíteni azoknak, akiket szeretek, és akik itt maradnak - hogy legalább egy szempontból (anyagilag) kicsit könnyebb legyen számukra a folytatás.)

Hallgattam Zsuzsát, ahogy ezt mondta, és elindult bennem a gondolat, hogy valójában számít-e valamit, hogyan élünk, mielőtt meghalunk...?

Hiszen - "az Élet megy tovább..."
Úgyis mondhatnám, lehettem hataloméhes ostoba politikus, gengszter, vagy másokat segítő jó ember - ritka kivételektől eltekintve előbb utóbb úgyis "elfelejtenek"...
Ha mást nem, azoknak a halálával, akik közvetlenül ismertek.
Nem...?

Talán. Talán igen.

Mégis hiszem, hogy számít, hogyan élünk! Hogy az életünkben, amíg cselekedni tudunk, addig a lehető legnagyobb pozitív hatást fejtsük ki magunk körül, annyi ember életében, amennyiében csak erőnkből telik!
A gyermekeinkében, a szomszédainkéban, a zebrán velünk átkelő ismeretlenek életében (akiknek visszük a szatyrát, akiket átvezetünk, akiket nem gázolunk el...).

Talán nem fognak emlékezni ránk a kollektív tudatban, történelemkönyvekben - de mindezek a személyek  tovább viszik a hatást, a mi ujjunk nyomát a világban...

Apró mindennapi lemondásaink, amelyeket mások javára teszünk...

Hogy világos legyen a "szakmai összefüggés", ilyenek a megtakarítások, amelyekből a gyermekeinket segítjük, ilyen a saját nyugdíj-megtakarításunk, amellyel valójában ugyancsak a gyermekeinket segítjük, és persze mellettük egy sor ismeretlen embert, akiknek nem kell minket magasabb adókkal eltartaniuk majd, akiknek ebből a pénzből fizetünk majd, mikor már nem leszünk "termelő tagjai a társadalmunknak" (a kenyérért, a bevásárlásért, egyéb segítségekért, stb.)...
A biztosításunkra költött forintok, amelyek akkor segítik majd a családom, amikor másképp már nem tudok hatni az életükre a továbbiakban...

Ezek a forintok, bár "magamtól vonom meg őket a jelenben", és a Most élményei egy részéről mondok le általuk, mégsem vésznek el...
Ilyen apró lemondás az is, mikor megelégszem egy kisebb házzal - ezáltal kisebb ökológiai lábnyomot hagyok az utókorra...
Ilyen apró lemondás, mikor nem használom az autóm, a klímám nap, mint nap, ha nem muszáj, noha kényelmesebb volna...
Mikor segítek valakinek, és nem kérek viszonzást.

Igen, az élet megy tovább... Ma nekünk, holnap a többiek számára.

Ám nem mindegy, hogyan megy tovább!
Ezért fontos - szerintem -, hogy megtegyük, ami tőlünk telik, hogy kihozzuk a maximumot az energiáinkból!
Zsolt barátom egyidős volt velem. Csütörtökön búcsúztatjuk.

Én sem tudom, mennyi időt kaptam ebben az életben...

Ezért mondom - elsősorban magamnak, s mindenkinek, aki meghallja -, hogy ne halogassunk!
És tegyük meg, amit meg tudunk tenni önmagunkért és a többiekért!
Vállaljuk a magunk kis lemondásait, hogy minél nagyobb pozitív nyomot hagyhassunk majd magunk mögött!


2019. július 26., péntek

"Miért csinálom...?"


Sokszor megkaptam már a kérdést, ám arra jöttem rá, még talán sosem szedtem össze igazán, mi mindent kaptam én az elmúlt 11 év alatt ettől a pályától, a cégtől, ahol dolgozom, a mentorainktól.

Úgy döntöttem, most igyekszem kerek, korrekt választ adni.
Van "hátsó szándékom is" ezzel - hátha más is értéket lát az alább leírtakban, és úgy dönt, ezt ő is meg akarja kapni mindezt...

Előrebocsátom, minden ember más, ezért az időtényező mindenkinél egyedi. Vannak nálam gyorsabban fejlődő munkatársaink (a többség), és vannak lassabban fejlődőek is (ők kevesebben vannak). Én magamról, és az én utamról tudok nyilatkozni.
(Két erősséget ismertem fel az idők során, amik számomra előnyt jelentettek: a kitartást (ami részben az idealizmusomból ered), és az alaposságot/következetességet. A "hátrányaim" ennél jóval számosabbak voltak.)

Tehát a kérdés így hangzott sokszor, sokaktól - kezdetben inkább fejcsóválásokkal kísérve, hitetlenkedőn (részben előítéletes ismerőseimtől, részben amikor kezdetben nem jöttek az eredmények), később "csodálkozón" (többnyire ugyancsak előítéletből gondolva, hogy "én ezt nem tudnám csinálni"):

"Miért csinálod...?"


1. Legyünk túl a trivialitásokon - "pénzért".

Nyilván a megélhetésem nekem sem varázslatosan teljesül - ugyanúgy pénzzel fizetek a boltban, mint mindenki más. 
A különbség talán annyi, hogy olyan területet választottam pénzkeresésre, amellyel hasznossá tudok válni mások, "a Világ" számára. Anélkül, hogy tudatosult volna, bennem is dolgozott/dolgozik, ami mindenkiben (azóta már tudom, hogy ez általános emberi igényünk) - értékes, "értékelt" tagja akarok lenni egy közösségnek. A magyar társadalom a tágabb közösség, a városom lakói a szűkebb, s köztük az ügyfeleim-barátaim a közvetlen közösség.

A pénzügyi munkakörök régóta az egyik, anyagilag legelismertebb szakmának számítanak. Ennek több oka lehet, csak találgatok, ha azt mondom, "mert unalmas, senki se akar pénzügyes lenni", "mert nagy felelősség", "mert a sok szabály miatt szívás", stb. (Sztereotípiák.)


Vagyis túl a hasznossá váláson, egységnyi időráfordítással itt láttam a legmagasabbnak a megtermelhető pénzösszeget - lefordítva a legkevesebb munkaórával tudom megtermelni a boldogulásomhoz szükséges pénzt.


Kattints, és nézd nagyobban! ;)


És ezek 2017-es adatok - a sorrend nem változott, csak a különbségek csökkentek.


Szemfüles vagy? 

Aki figyel, már észrevette a következő három indokom.


2. Életélmény

Számos pszichológus lejegyezte, hogy az életminőségünket, a mindennapi hangulatunkat, boldogságunkat jelentősen befolyásolja, hogy "látjuk-e értelmét" a napjainknak. Persze a fogyasztói társadalom érdeke, hogy a szórakozásokban, a (lehetőleg) múló örömökben keressük a kiteljesedést (hiszen ezekért fizetünk nap, mint nap), ám ezek valójában csak ideig-óráig elégítenek ki. 
 
Valódi boldogsághoz azok a tevékenységek vezetnek, amelyek megadják a hasznosság élményét. A manapság divatos coach-októl (csak) néha lehet (sajnos) hallani, hogy "válassz az életeden túlmutató célt/célokat is".


Félreértés ne essék - a gyermeknevelés, az új élet elindítása is ide tartozik. Ahogy ide tartoznak a "nagy célok" is, és ezek mozgatták mindazokat a karizmatikus embereket, akikből "terézanyák", sikeres vállalkozások szülőatyjai, nagy kutatók, elhivatott tanárok, stb. lettek.

Arra hívom csak fel a figyelmet, hogy a pénzügynek nem csak "unalmas", "szívást" jelentő részterületei vannak. Én vagyok az élő példa, hogy "a pénzügyben" is meg lehet találni a "rajtunk túl mutató célokat".


 3. Kevesebb és rugalmas munkaidő
 
Emelje fel a kezem, aki szereti a heti 5 (6?) munkanap, napi 8 munkaóra rendszerét...?
Nem vagyok köztetek...
Persze a "jóvilág" számomra sem azonnal hullt az ölembe, sőt. Ebben a szakmában az első időkben kell megfizetni a későbbi "kényelem", a későbbi előnyök árát.
Ugyanakkor később jelentősen el lehet szakadni az átlagtól pozitív értelemben.
Ide tartozik, hogy míg a legtöbben heti 40+ órát robotolnak, a tavalyi éves átlagom (saját statisztikán alapuló becslés szerint) 25-30 munkaóra volt hetente. Ez gyakorlatilag 3x8h + 1x6h munkaórát jelent, vagyis 3 "rendes" munkanapot, plusz egy "rövid napot".
Ennyit kellett beletennem ahhoz, hogy hozzak egy átlagfizetést.
Mindezt rugalmas időbeosztással, szabadon tervezett "szabadnapokkal", "túlmunka", és egyéb nonszensz marhaságok nélkül, teljesítményarányos bérezéssel (kvázi "mindig kifizetett túlórákkal").


 4. Kapcsolati háló, "kapcsolati tőke"

Az egyik - számomra fontosnak értékelt - pozitívum, amiért szeretem a szakmám, hogy egy csomó érdekes emberrel hoz össze.
Orvosoktól a tanárokon át, művészektől régészekig, HR-esektől a jogászokig - pályakezdőktől a befutott szakemberekig, szingliktől a több gyermeket nevelő szülőkig...
Miközben dolgozom, szükségszerűen meg kell ismernem őket valamennyire, mint embert - és mire például közös munkával elérjük, hogy megvehessük a kiszemelt otthont, addigra sokszor többet tudok meg az emberekről, mint a legtöbb barátjuk, vagy akár (bizonyos kérdésekben) a saját párjuk.
Nyilván mindenkivel más szintre jutunk el (eltérő szimpátia, bizalom, habitus, stb.), ám az ügyfeleim közül már számos kedves ismerősöm, barátom is kikerült (legutóbb épp beugrós esküvői tanú lehettem :D ), akikért igyekszem minél gyakrabban hálát adni.

Az emberi oldalon túl (barátságok) pedig kézenfekvő előnyt jelent (pláne a mai munkaerő-hiányos világban), hogy ha szakértelemre van szükségem valamilyen területen, nagy eséllyel tudok ismerőshöz fordulni. Mert a bizalom, és a jó ajánlás nem csak a mi szakmánkban érték.


5. Fejlődés, karrier - Hatás


Azt mondják a pszichológusok, hogy a másik nagy mozgatónk, a jóllétünk másik pillére a fejlődés iránti igény.
Mivel a munkám jelentős része kommunikáció, és mert nap, mint nap emberekkel dolgozom, nem volt megúszható a fejlődés figyelemben, kommunikációban, sőt személyiségben. Aki ismert 10 éve, pontosan érti mire gondolok.
Aki nem ismert, az nyugodtan higgye el, hogy egy iszonyatosan negatív világszemléletű, depresszív személyiségtől indultam - ma pedig (talán ezek az írások is mutatnak ebből valamennyit) fényévekkel járok az egykori önmagam előtt.
Pozitívabbá váltam, megtanultam tervezni és kitartóan dolgozni, elkötelezni magam célok mellett.

Ez a másik, általam legtöbbre értékelt előny, amit felismertem az út során, és amely az egyik válasz a "miért csinálom?" kérdésére.

A cég lehetőséget ad rá mindenkinek, hogy az itt megszerzett tudást és tapasztalatot kezdő munkatársak képzése révén adja tovább.
És ez, ha jobban megnézzük, egy újabb hihetetlenül izgalmas és sokszínű terület!

Miről is beszélek tulajdonképpen...? Mindazt, amiről fentebb írtam, lehetőséget kapok megmutatni másoknak. Utat mutatni, kézen fogva vezetni azokat, akik csak mostanában ébrednek rá, hogy a világ sokkal több, mint aminek a hétköznapi megszokások erdejéből felszínesen látjuk. Hogy sokkal több van bennük is, mint eddig hitték-gondolták volna.

Lehetőségem van pozitív hatást gyakorolni emberek életére, változásra, fejlődésre ösztönözni egy etikus, magas színvonalú szakmai munkavégzés elsajátításában segítve. Segíteni célokat és hivatást  találni. Kísérve őket a saját fejlődési útjukon láthatom, hogyan változnak, hogyan válnak pozitívabbá, proaktívabbá, tudatosabbá - boldogabbá.
Részem lehet benne.
Kevés felemelőbb dolgot tudnék elképzelni ennél.

6. "A tudás hatalom"


Nyilván - mint minden szakterületen - a mi munkánkhoz is egy sor ismeretet el kell sajátítani. Helyzeti előny ugyanakkor, hogy ezen ismeretek többsége a mindennapokban is hasznosítható tudás.

  • tárgyalástechnika, hivatalos kommunikáció
  • érdekérvényesítés, érdekképviselet
  • a jog nyelvezetének rutinos felhasználói szintű ismerete/megértése 
  • biztosítási-, hitelezési-, általános pénzügyi-gazdasági szaknyelv
  • banki-, biztosítási-, pénztári-, befektetési termékismeret
  • általános gazdasági ismeretek, ökonómiai alapok,
  • vállalkozási ismeretek, adózási-, könyvelési alapismeretek
  • felnőttképzés, mentorálás elméleti- és gyakorlati alapjai

Bárki kezd dolgozni a szakmánkban (legalábbis nálunk biztosan), "ragad rá" a fentiekből bőséggel - mindezeket pedig akkor is viszi magával az ember, hogyha végül mégis más területen találja meg a helyét. Ki-ki eldöntheti, kifejezhető-e pénzben a fentiek adta előny, mondjuk élete hátra lévő részére vetítve.


7. Támogató munkakörnyezet, munkatársak, változatos feladatok


HR-szakemberek számos cikkben említik, hogy a munkahely-váltások jelentős részében szerepet játszik a negatív munkahelyi légkör.
Én hálás vagyok érte, hogy a vállalatom, a közvetlen vezetőim-mentoraim munkatársként (mondom, -"társként") tekintenek a kollégákra, így a munkakörnyezet kialakításától a mindennapi gyakorlatig közös döntések alapján formálódik a "munkahelyem".
Forrás: hrportal.hu

Emellett ugyancsak a szakmánk sajátsága, hogy legtöbbször lehetőségünk van külső helyszínen dolgozni, ügyfeleknél. Ez egyértelműen megteremti a "változatos munkakörnyezetet", és az első perctől érdekesebbé teszi a munkát, mint ha évekig ugyanannál az íróasztalnál, ugyanabban a szobában, ugyanannál a gépnél kellene dolgozni.


Ahogy az élet is ezer síkon zajlik, a munkánk is ehhez igazodik - hol családok céljait tervezzük, hogy egy vállalkozás életét tesszük egyszerűbbé, olcsóbbá. Mindkét nagyobb területen végtelen a sokszínűség, és mindig kerülnek új, addig ismeretlen kihívások is.
A legjobb pedig, hogy mindenki maga választ - eldönthetem, hogy milyen ügyfélkörrel, milyen célcsoporttal szeretnék elsősorban foglalkozni, és szabadon mondhatok nemet bármelyik megbízásra. Ha nem találunk közös hangot, ha nem érzem komfortosan magam egy témában, szituációban, bármikor átadhatom a feladatot valamelyik munkatársamnak, akihez közelebb áll az adott téma.
(11 év alatt egy kezemen megszámolom, hányszor kellett, de a lehetőség adott.)


Azt hiszem, ez a hét válaszom a legfontosabb, ezek jöttek "maguktól" - mindezek miatt "csinálom ezt a szakmát". 
Ezek tartanak 11. éve a pályán, és ezek miatt erősödik meg újra és újra bennem, hogy igen, itt megtaláltam a helyem.


Ha megmozdult benned valami a fenti sorok olvasása alatt (kíváncsi vagy?, hihetetlen?, izgalmas?, érdekes?), írj nekem (balra fent), és tapasztald meg, amiről beszélek! ;)


2019. július 1., hétfő

Klíma-para - és a kiút pénzügyi oldalról


Van egy film, amit kötelezővé tennék gimiben.

A címe Holnapolisz (Tomorrowland).


Az utóbbi hetekben a média és a közösségi média is hangos a klímaváltozástól, és a sötétebbnél sötétebb jövőképektől. Tény, hogyha nem teszünk semmit, akkor már a mi életünkben meglehetősen cudar évek elé nézünk.
Persze mindenhol leírják, mekkora összegeket emésztene fel a helyzet megoldása - a szemétkérdés, az óceánok megtisztítása, az energiafordulat, a megújulókra való átállás.
Engem kifejezetten lehangolt, sőt, megakasztott ez a sok negatív vízió, és a tudat, hogy mi, mint emberiség, biztos vagyok benne, hogy birtokoljuk a szükséges tudást ahhoz, hogy változtassunk.

Ami kimondottan gyomros volt, hogy egyik ügyfelem fiával (18-19 éves) ücsörögtünk, és beszélgettünk a jövőről, mire kijelentette, hogy "ő úgysem tehet semmit, ezért inkább élvezi, amíg lehet".


Lelassultam, sőt elakadtam a munkával (depresszió-szerű hangulat lett úrrá rajtam) - hiszen hogyan képviseljem az eddigiek szerint a "jövőtervezést", hogyha "nincs jövőnk"...?

Aztán  - miközben egy ismerősömből egy kávé mellett összefutva szintén ömlöttek a kilátástalanságot sugalló információk, hírek, amiket olvasott - eszembe jutott ez a film, és a legfontosabb üzenete. (Nem spoilerezek - nézzétek meg / nézzétek meg újra, lehetőleg együtt valakivel, aki még nem látta!)

Van jövőnk.

És bár a társadalmunk - a demokráciának hazudott társadalmunk - nagyobb befolyású tagjai elvesztették a realitásérzéküket, és csak a befolyásuk fenntartását tekintik célnak, nekünk ugyancsak felelősségünk emlékeztetni magunkat, hogy van, amit igenis meg tudunk tenni.

Hogy mi köze mindennek a pénzpiachoz, a pénzügyhöz - mit keres a téma egy pénzüggyel foglalkozó oldalon?

Egyszerű.


Kicsinek és tehetetlennek érezzük magunkat - mert a fogyasztói társadalomnak így vagyunk "hasznos" (vásárló, és engedelmes) tagjai.
Azt hisszük, hogy a "világ megmentésének lehetősége" a komoly pénzek felett rendelkezők kezében van - és várjuk, hogy "majd ők" tegyenek valamit.
S közben sopánkodunk, jobb esetben depresszióba süllyedünk, rosszabb esetben túltoljuk a carpediemista, "élvezem, amíg még lehet" szemléletet, ezzel öntve "olajat a tűzre".

Amit igyekszem innentől átadni az ügyfeleinknek, és amit Neked is megfontolásra javaslok, az "a %-ok varázslata".

Mert valójában Te is képes vagy tenni!
Mert valójában mindannyian tudjuk, mit kell tennünk.


1. Végy tollat, és papírt! Írd le a család bevételeit a papírra!

2. Menj fel a netre, és keress egy olyan aktivista-csoportot, egyesületet, alapítványt, stb., akik tesznek a klímaváltozás ellen - iskolai programokat, ismeretterjesztő-szemléletformáló táborokat szerveznek, szemétszedő akciókat, faültetést, stb. szerveznek - és a többi. Akik számodra hitelesek, és szimpatikusak! Írd ki az elérhetőségeiket a papírra!

3. Térj vissza a családi bevételekhez! Most takard le a kapott szám utolsó 2 számjegyét!
A kapott számot írd fel lejjebb egy sorba! Szorozd meg kettővel, és vond le a bevételekből!

4. Tedd fel magadnak a kérdést:

"Ha a bevételem 98%-át kapnám csak meg ettől a hónaptól, megérezném...?"

vagy:

"Megér-e nekem 2%-ot, hogy legyen jövőm?
(2030-2040 - ekkorra jósolják a buli végét - valószínűleg meg fogod élni...)


5. Lépj be a netbankodba, és a választott egyesület számára állíts be havi ismétlődő utalást, "adomány" közleménnyel!


Ezután írj egy emailt részükre, amelyben kéred, hogy tájékoztassanak a klímaváltozás elleni gyakorlati program lehetőségéről, mert szeretnéd, hogy az adományaid ezt a célt szolgálnák!


6. Kérd meg 3 barátodat, hogy tegyék ezt ők is!


Hogy miért tedd meg ezt?

Mert képes vagy rá.
Mert szeretnéd, ha a világunk nem változna sivataggá.
Mert szeretnél 5-10 év múlva is élni, és jól érezni magad.

...
Kattints, és nézd nagyban!
(Íme egy átlagos - és valós - család bevétel-kiadásmérlege.)


Mert, ha csak 100 ember megmozdul, azért, mert Te megmozdultál, és szóltál 3 barátodnak (és ők is...), a fenti átlagos példával számolva, az 582 000 Ft/hó, amit a klímaváltozás elleni harc kapott.

Azok az emberek, akik ebből vesznek facsemetét, szerveznek szemétgyűjtést, mozgatnak meg még több embert, hogy ők is cselekedjenek.

Neked "csak" 2%-od volt erre fordítható. Ami nem tűnt túl soknak, igaz? Pláne nem tűnt elégnek...


Gondolnád, hogy ha szólsz a barátaidnak, és ők is tovább adják 3 barátjuknak, majd ők is (4 átadás) - már meg is lesz a 100 ember...?

És arra gondolnál, hogyha a 4. szinten lévő emberek csupán még egyszer továbbadják a kezdeményezést - akkor 100 fő helyett már 300+ lesz a megmozdulók száma?

Vagyis a Te 2%-odból havi 1.766.370 Ft-nyi adomány lesz a klímaváltozás megállítására (607%-a a havi jövedelmednek)...


Képesek vagyunk változtatni.
Csak el kell döntsük végre, melyik farkast tápláljuk...!


(Természetesen, hogyha a saját két kezeddel szeretnél fákat ültetni, stb., akkor ezt a 2%-odat gyűjtheted egy befőttes üvegben, és félévente már egy értelmezhető kereted lesz, amiből beruházhatsz facsemetékre, eszközökre, stb.
De ne feledd - a hópelyhek külön-külön "csak" hópelyhek. Összeállva viszont sokkal nagyobb, megállíthatatlan lavinát képesek alkotni...)

2019. június 24., hétfő

Sztereotípiáink - avagy 1 példa, hogy húznak csőbe


A minap megjelent egy cikk a portfolio.hu-n.


Azon túl, hogy már régóta élek a gyanúperrel az oldal kapcsán, miszerint a cikkeik jelentős része finoman szólva nem nevezhető "szakmailag független állásfoglalásnak", ezúttal ismét kiborult a bili, ahogy olvastam a cikket.

Egyszerűsítve vagy Te, az Ügyfél, és van a Pénzintézet (Bank / Biztosító / Pénztár). Egy szerződés a köztetek létrejövő együttműködést testesíti meg, amit mindketten azért írtok alá, hogy valamilyen előnyt kapjatok, cserébe az általatok adott dolgokért. Ennek az együttműködésnek vannak szabályai, keretei - ezt részletezi, pontosítja a szerződés.

A Pénzintézet előnyben van a szabályok ismeretében - hiszen megfizeti a szakembereit (elemzők, szakértők, jogászok), ők dolgozzák ki a jogszabályoknak megfelelő, és a pénzintézet terveit támogató szabályrendszert (szerződés).
(Mivel a céljaik eléréséhez szükségük van Rád, mint Ügyfélre, ezért "kénytelenek" a Te érdekeidet is szem előtt tartani - vagyis a szabályrendszer előnyöket fog adni Neked is. Természetesen csak az átlagos esetekről beszélek, nem azokról, ahol valóban át akarnak verni.)


Az Ügyfél (Te) pedig, mivel szüksége van a keresett előnyökre, kénytelen elfogadni a szabályokat. Abban van szabad választása, hogy "kinek a szabályait" fogadja el.

Ahhoz, hogy ezzel a szabad választással felelősen és tudatosan élhessen, nyilván meg kell ismernie a versengő szabályrendszereket.

És itt szoktak elbukni a legtöbben.
Mert nem akarnak / nem tudnak elegendő időt, odafigyelést és szakmai tudást mögé állítani a választásuknak.

Ebben segítenek (ezért jöttek létre elvileg) a Közvetítők. (Böngéssz róluk bátran a blog írásaiban itt.)


 Közvetítőnek hívjuk összefoglalóan mindazokat a személyeket, cégeket, akik a Pénzintézet, vagy az Ügyfél megbízásából azért dolgoznak*, hogy segítsék 

Ügyfél-oldalról: a választást a szerződések között, és a szerződések helyes használata révén az Ügyfél által várt előnyök megvalósulását
Pénzintézet-oldalról: minél több szerződés létrejöttét.

Mivel már sokszor írtam a közvetítők közötti különbségekről (ld. az utolsó hivatkozást), nem ásom bele magam megint. Olvass - úgysem úszhatod meg minimális ismeret összeszedése nélkül! ;)


Rátérve az idézett cikk félrevezető utalására...

Az egész cikk azt sugallja, hogy a felpörgő ingatlanpiacon, a lakásvásárlásokhoz felhasznált hiteleken a Közvetítők "szedik meg magukat".
Álljon itt egy egyszerű matek egy épp zajló ingatlanügylet hiteléből:


Vagyis a Pénzintézet létrehoz egy szabályrendszert (hitelszerződés) - egyszer -, majd azt értékesíti sok százszor.

Minden egyes értékesítésen nyer 83%-ot (30 évre elosztva).

A Közvetítő az a személy*, aki

  • minden egyes ügyletben személyesen jelen van, időt szentel az Ügyfél ügyének, (még nem számoltam össze, hány órányi munka van eddig a fenti ügyletben, de két számjegyű, és 4-essel kezdődik minimum)
  • kérdez, felméri a helyzetet, kockázatokat elemez, felhívja rájuk a figyelmet, magyaráz, ha valami nem világos (többedszer is magyaráz, ha kell)
  • Ő az a személy (ha független közvetítő), akinek a felkészültségén múlik, hogy a lehető legnagyobb eséllyel abba a bankba add be a hitelkérelmed, ahol a bírálati szabályoknak meg is felelsz majd, mint adós, és ahol a legkevesebbet fog kivenni a zsebedből a bank,
  • Veled tervez - segít abban, hogyan vedd fel a szükséges hitelösszeget - mekkora törlesztőt vállalj/ne vállalj be, mekkora futamidőt, milyen kamatperiódust válassz, és miért, (a felelősen dolgozó) segít megtervezni a mielőbbi előtörlesztéseket, segít kiválasztani az ehhez célszerű megtakarítási formát, vállalható összeget, kihasználni az elérhető támogatásokat, stb. - mindezekkel súlyos százezreket, sokszor milliós összegeket spórolva meg Neked
  • kommunikál az Ügyféllel, a Pénzintézettel (a fenti ügyletben elkezdtem összeszámolni a mail-váltásokat - 100-nál abbahagytam...), mindkettejük felé adminisztrál (ez olyan 150-300 nyomtatott oldalt jelent, amelyeken a jogszabályoknak és a banki elvárásoknak megfelelő adatokat rögzítik, aláírnak, stb.), és törekszik minimalizálni az adminisztrációs hibákat (hogy ne kelljen újra adminisztrálni)
  • ha valami elakadás / hiba van, jelez, szól, megy, javít, újra csinál, továbbít
  • fizeti a működése költségeit (telefonszámla, internetszámla, irodarezsi, adó, közlekedés költsége, nyomtatás (papír, festék, nyomtató)
  • ő felel a jog előtt a szerződéskötést megelőző előkészítő munka pontosságáért, a megfelelő tájékoztatásért, az adatvédelemért - és az Ügyfél előtt gyakorlatilag mindenért.

És teszi ezt minden egyes szerződés létrejöttekor.
Akkor is, hogyha az ügylet végül nem jön létre (azaz egy forint bevétele sem keletkezik) - mert pl. a kinézett lakást eladják az ügyfél orra elől, vagy kiderül, hogy a lakással gond van (valami nincs rendben a tulajdoni lapon), vagy az ügyféllel nem oké minden (láttam már "elfelejtettük mondani" miatt füstbe ment ügyletet, vagy "nem tudtuk, hogy számít", stb.).


Ha pedig létrejön a szerződés - de az első 5 évben valami nem jól működik (pl. a Közvetítő felhívta az Ügyfél figyelmét, hogy kössön kockázati személybiztosítást, de az Ügyfél erre nemet mondott, aztán érte egy baleset, ami miatt a csökkenő jövedelemből nem tudtak rendesen törleszteni...), akkor a Közvetítő meg sem kapja a 2%-át, noha a munka 100%-át elvégezte, a legjobb tudásának megfelelően...


Most mindenki felteheti a kérdést magának újra:

"Kik szedik meg magukat a nagy lakáshitel-őrületen"...?


(*Minthogy független közvetítőként dolgozom, és az ügyfél-érdekképviselet mellett köteleződtem el, az etikusan működő, független közvetítők oldaláról nézve tudok/akarok képet adni.

Mellesleg pedig a portfolio.hu cikkében szereplő statisztikák csak 2017/2018-ra vonatkoznak. Nyilván nem véletlenül...

A témában: itt, egy másik képet láthatsz kibontakozni. Nem találtam statisztikát, de tudomásom szerint a banki területen is hasonló a trend. Ez pedig egyet biztosan jelent: egyre kisebb a szakember-választék, akihez az Ügyfél (Te) segítségért fordulhat.)


A portfolio.hui cikke - "Kiderült, kik szedik meg magukat a nagy magyar lakáshitel-őrületen"

Alább változtatás nélkül másolom a portfolio.hu cikkét, mivel hivatkozom a következő bejegyzésben - és nem szeretném, ha idővel "előfizetői tartalommá válva" nem volna érthető, mit miért írok róla.


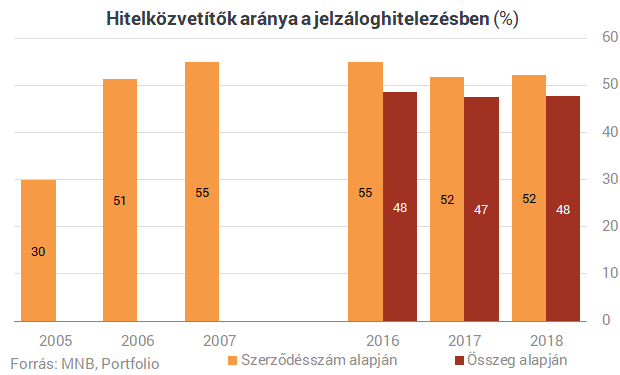
100-ból 52 jelzáloghitelt hitelközvetítőkön keresztül vesznek fel a magyarok. Ismét bebizonyosodott a válság előttről ismerős igazság: ha egy bank nem akar lemaradni, elengedhetetlen igénybe vennie az egykor Csányi Sándor OTP-vezér által még "a szegénység vámszedőinek" nevezett, mára szigorú jutalékkorlátok közé szorított hitelközvetítők segítségét. Bemutatjuk, miből él ma és mekkora bevételből gazdálkodik a magyar hitelközvetítői piac.

Az MNB ma megjelent "Biztosítási, pénztári és tőkepiaci kockázati jelentéséből" derült ki sok érdekes részlet a magyar hitelközvetítői piacról. Ami a talán legérdekesebb jelzálogpiaci számokat illeti, tavaly
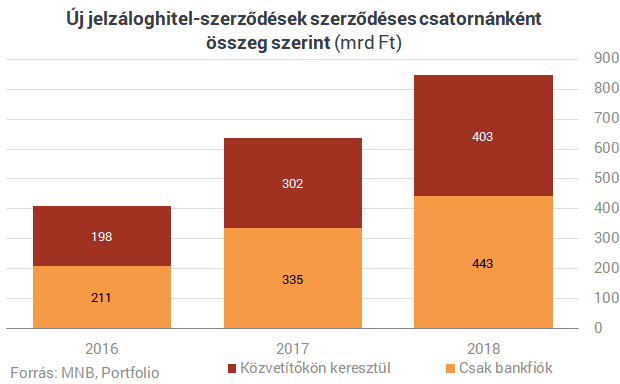
  • 846 milliárd forintnyi jelzáloghitel-szerződést kötöttek a bankok a magyar lakossággal,
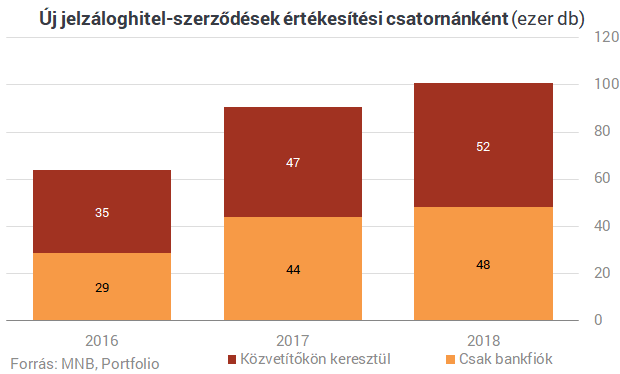
  • a 101 ezer szerződésből 53 ezer kötődött a hitelközvetítőkhöz, ami 52%-os arányt jelent,
  • összegszerűen 403 milliárd forintnyi hitelt helyeztek ki közvetítőkön keresztül, ami 48%-os arányt takar (vagyis az átlagnál valamivel kisebb hitelösszegeket közvetítettek),
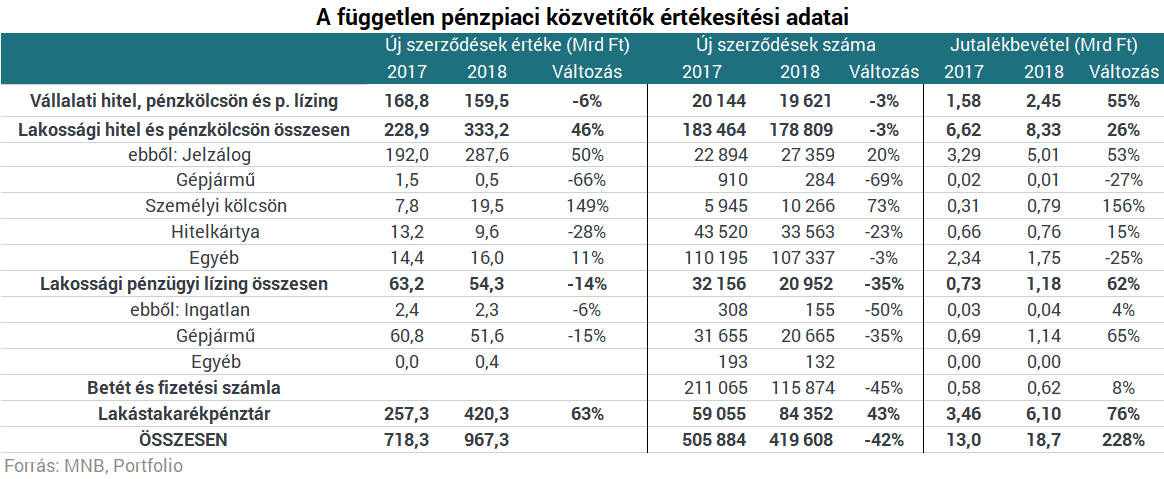
  • utóbbiból 288 milliárd független pénzpiaci közvetítőkhöz kötődött,
  • akik egy év alatt 5,01 milliárd forintnyi jutalékot zsebeltek be a jelzáloghitelekből.
Az adatok azt mutatják, hogy visszatért a hitelközvetítők válság előtti "népszerűsége", és hogy a közvetítői és a fióki értékesítés egyenletesen járul hozzá a magyar jelzáloghitelezés fellendüléséhez.

Kiderült, kik szedik meg magukat a nagy magyar lakáshitel-őrületen

Kérdés, hogy a hitelezés fenntarthatósága, prudenciája szempontjából optimális-e a válság előttihez kísértetiesen hasonló arány, ugyanis korábban piaci szereplők (lásd pl. Csányi említett megjegyzését) és a Magyar Nemzeti Bank 2008. októberi pénzügyi stabilitási jelentése is aggodalmát fogalmazta meg a hitelközvetítők jelentős aránya miatt.

Utóbbi több mint tíz évvel ezelőtt megállapította, hogy a hitelközvetítők tevékenysége felvet bizonyos fogyasztóvédelmi aggályokat, problémának tartotta, hogy az ügynökök nem feltétlenül az adós számára legmegfelelőbb/legolcsóbb terméket ajánlották, és pénzügyi stabilitási szempontból kockázat lehet, hogy a késedelmes ügyletek aránya magasabb itt, mint a fióki értékesítésben (2008 közepén 2,1% a fióki 0,6%-kal szemben).

Hogy ez az arány jelenleg hogy áll, azt nem tudni, annyi mindenesetre biztos, hogy
  • az elmúlt évek új kihelyezéseiben a fiókokon és a közvetítőkön keresztül értékesített hitelek esetében is megnyugtatóan alacsony (úgy hallani, 1% alatti) a bedőlések aránya,
  • a korábban a legtöbb galibát okozó szabad felhasználású jelzáloghitelek egyelőre nem tértek vissza, és a fogyasztási hitelek esetében eleve jóval alacsonyabb a közvetítők aránya,
  • a lakossági devizahitelezésnek természetesen híre-hamva sincs.

Kiderült, kik szedik meg magukat a nagy magyar lakáshitel-őrületen

A magas jutalékból élő (így pl. a túlzott növekedési ütemben érdekelt bankokkal együttműködő) közvetítőket pedig "kiárazták" a piacról:

A hitelintézeti törvény 2016. márciusi módosítása nyomán a független pénzpiaci közvetítők (az alkuszokat kivéve) jelzáloghitel-közvetítési díja nem haladhatja meg az adott hitelszerződés folyósításkori tőkeösszegének 2 százalékát. Korábban akár 3-4,5 százalékos közvetítői díj is létezett a piacon, a módosítás így lehetőséget teremtett a jelzáloghitel-szerződések ügyfélköltségeinek csökkentésére is. Egy kormányrendelet szerint a közvetítői díj legföljebb 80 százalékát kaphatja meg az ügynök már a hitelszerződés megkötésekor, a további részt fenntartási jutalékként - a futamidőtől függően - leghamarabb két évvel később.

Kiderült, kik szedik meg magukat a nagy magyar lakáshitel-őrületen

A magyar pénzpiaci közvetítők természetesen nem csak jelzáloghitelek közvetítéséből élnek, a független közvetítők jutalékbevételeinek például csak a 27%-át adták tavaly ezek a termékek. Még nagyobb arányt (33%) képviseltek a lakás-takarékpénztári megtakarítások, ezen kívül vállalati és lízing típusú finanszírozási ügyletekből is jelentős bevételük keletkezett. A lakás-takarékpénztári termékek attraktivitásának csökkenésével és a lakossági állampapírok előtérbe kerülésével az ez utóbbiak közvetítéséből származó bevételek növekedésére van kilátás az erre jogosult közvetítőknél.

Magyarországon a 2018. végi MNB-adatok szerint 561 intézmény és 9940 természetes személy rendelkezik pénzpiaci közvetítői engedéllyel, ez stagnálást, illetve minimális csökkenést jelent egy év alatt, így az egy szereplőre eső jutalékbevétel 50%-ot megközelítő mértékben emelkedett a pénzpiaci közvetítői piac szereplőinél. Ennél kisebb emelkedés látható a biztosításközvetítőknél, akikről az MNB sajtótájékoztatója alapján szintén ma írtunk részletesebben.
Kiderült, kik szedik meg magukat a nagy magyar lakáshitel-őrületen

2019. május 30., csütörtök

Hiteled van / a barátodnak van hitele? Akkor ez a cikk Neked szól!


Ez a rövid bejegyzés Neked szól, 
ha az elmúlt 10 évben vettél fel hitelt.


Alábbi gondolatmenet szélesebb körű megosztása mellett döntöttem, mert
  • jól mutatja, mennyire könnyű félreértelmezni a kapott információkat, 
  • mennyire torz kép élhet egy hétköznapi ember fejében a saját, hosszútávú kötelezettségeiről,
  • mekkora az a kockázat, amelyet ma épp annyira alábecsülnek itthon, mint anno a devizahitelekét.

Az előzmény röviden:

30-as pár, 2-3 éve találkoztunk, beszéltünk az anyagi célokról, tervekről.  Bár az ajánlójuk régi jó ügyfelem, nekik barátjuk, sőt évek óta eredményes munkakapcsolatuk is van, mégis a bizalom, a szimpátia, stb. nem volt elegendő ahhoz, hogy a fajsúlyos döntésbe bevonjanak, mikor házat vettek, hitellel, 2018 elején. (Egy kisebb szerződést kötöttünk, amellyel eddig ~ 200-250 000 Ft adó-visszatérítést profitáltak.)

Saját maguk jártak utána a hiteles kérdésnek, majd az egyik legrégebbi bank hitele mellett döntöttek.

Pár napja találkoztunk - hiszen a munkám része a "monitoring" is, azaz a változások lekövetése úgy a család terveiben, lehetőségeiben, mint előnyt kovácsolni piaci változásokból a család boldogulásáért.
Leültünk tehát beszélgetni, mi történt velük a költözés óta, apropó volt a családtervezés témaköre, és az ennek kapcsán kihasználható többlet-támogatások kérdésköre. Mintegy mellékesen kérdeztem csak rá, milyen hitel mellett döntöttek végül, mikor megvették a házat.

A Válasz: "Teljes futamidőre kamattámogatott hitelünk van, annál aligha kapnánk jobbat..."

 Mivel a "régi Otthonteremtő" hitelhez volt max. 20 éves állami kamattámogatás, és az utóbbi években nem volt reális az alacsonyabb kamatú "sima lakáshitelekkel" szemben ezt választani, kételkedni kezdtem, nincs-e valami félreértés ebben - elkértem hát a szerződésüket, hogy biztosra menjünk.

Az eredményt előzetesen konyhanyelvre lefordítva igyekeztem összefoglalni számukra:


Sziasztok!

A küldött szerződés alapján az alábbi pontosításokat, illetve kockázatokat fogalmazták meg a kollégák:

Pontosítás 1.: a hiteletek nem "kamattámogatott" (ahol az állam ad garantált kamattámogatást), hanem kamatkedvezményt kaptatok az "Bank"-től.

Pontosítás 2.: "a kamatkedvezmény a teljes futamidőre szól" - a kapott kamatkedvezményből (2,1%) 1,5%-ot vállalt a futamidő végéig az "Bank" (ld. szerződés 14. oldal, utolsó előtti bek.), 0,6%-ot részben feltétel teljesítéséhez köti, részben az "aktuális hirdetményben megállapítottnak" hivatkozik.

Ez azt jelenti, hogy 0,6%-ról gyakorlatilag szabadon dönthetnek, amikor akarnak. Ha pl. úgy döntenek, hogy ezt tovább nem biztosítják, akkor a jelenleg fizetett kamatotok úgy emelkedik, hogy az nem minősül szerződésmódosításnak. (kb.6%-os törlesztőemelkedésnek felelne meg)


Kockázatok

1. Helyes volt a sejtésem az elmondottak alapján - a szerződésetek nem "fix kamatozású", illetve nem "5 éves fix kamatú", hanem referenciakamathoz kötött.

A referenciakamat a hitelkamatotok alapja - itt a 3 havi BUBOR, vagyis 3 havonta változhat.

Ezen felül adódik hozzá a kamatfelár - ez az a 2,69%, amire az 5 év fixálás vonatkozik.


Valójában emiatt a kamatotok 5 éven belül is változhat, illetve változik is:

https://profitline.hu/Forinthitelesek-figyelmebe---Novekedesnek-indult-a-BUBOR-erteke--379020

Amikor felvettétek ezt a hitelt,  a 3havi BUBOR 0,03% volt, azóta 0,16-0,19% környékén jár** (vagyis meg ötszöröződött).

https://www.penzcentrum.hu/hitel/igy-keruld-el-a-kozelgo-hitelkatasztrofat-addig-lepd-meg-amig-meg-lehet.1074325.html


2. Így tehát a kamatkedvezmény-változtatás kockázata mellé társul a referenciakamat emelkedésének kockázata (már elkezdődött) - és ezt fogja "megfejelni" az 5 éves kamatfelár-periódus lejáratakor a kamatfelár emelkedése. (Időben ez épp a családalapítás első éveire esne, amikor a legkevésbé jönne jókor.)


A BUBOR-t 3-4% környékére várják - persze nem tudják előre megmondani, mikorra éri el ezt a sávot. Ám az év második felében már számítanak komolyabb mozgásra.


Ezek miatt erősen ajánlott a hiteletek "újragondolása", és valóban (legalább 10 évere) fix kamatozásúra való lecserélése. (Ez mindenképp költségekkel jár, ám a várható költségek kb. a harmadát teszik ki egyetlen % kamatemelkedés miatti törlesztőemelkedésnek az első 10 évben számolva.)

Többek közt erről és ezért is fogunk beszélni 5-én, következő alkalommal.

Nagyon egyszerűsítve 1% kamatváltozás kb. 10% törlesztő-emelkedést okoz, így minden % kamatnövekedés kb. +720 000 Ft többletbefizetést jelentene náluk az első 10 évben. Márpedig 10 év ilyen szempontból hosszú idő - a kamatfelár-periódusuk is épp kétszer fordul addig...

Ha tehát 
  • 2008-2009 óta vettél fel lakáshitelt, vagy
  • netán még forintosított devizahiteled van,
jó szívvel javaslom, hogy szedd elő a paksamétát a fiókból, nézd meg, hogy mit is fizetsz pontosan, és ha kicsit is bizonytalannak érzed magad ebben a témában keress számodra hiteles tanácsadót, aki segít eldönteni, mit érdemes tenned - most!


Kapcsolódó bejegyzések:
https://tobbetesszel.blogspot.com/2018/03/lakashitelt-veszel-fel-egy-sokat-ero.html
https://tobbetesszel.blogspot.com/2017/06/egy-lepes-ami-evekre-pozitivabb-iranyba.html


**
#Update_2020.07. - A 3 havi BUBOR ~0,74%-on áll jelenleg.


2019. május 6., hétfő

Piacbefolyásolás? - avagy pár gondolat az ingatlanpiacról


Kedves ismerősöm, ügyfelem ingatlanközvetítőként dolgozik, és maga is a szakmája iránt elhivatott hozzáértők közé tartozik a területén. A minap érdekes kérdést fogalmazott meg az oldalán, amelyet alább változatlanul közlök:


Hétvégén egy kedves ügyféllel beszélgettem ingatlana eladása kapcsán és mint minden alkalommal, most is megkérdeztem tőle, mi a szándéka, motivációja, hogy el akarja adni a lakását!?

Bosszankodva utalt rá, hogy nem belföldi szemmel nézik a magyar ingatlanpiaci árak és a forint - dollár árfolyam mozgását. Mivel sok forintot kell adni egy dollárért, így nekik nem éri meg a tőkét itt tartani, eladnak...

Na ezen még nem gondolkodtam így, hát utánaszámoltam, mennyire éri meg, ha valaki mondjuk 10 éve Budapesten tartja a tőkéjét ingatlanban és ezzel párhuzamosan, mennyire "REÁLIS" a nemzetközi fizetőeszközök szempontjából az ár-robbanás..

2009-ben az USD-HUF árfolyam az egyik akkori legerősebb forint árfolyamon 177HUF/1USD volt.
Akkor egy zuglói 2 szobás ingatlant 14 mill. forintért tudtunk megvásárolni, tehát az akkori árfolyamon 79.000 dollárt fektettünk be.
Eltelt azóta 10 év, ennek az ingatlannak most a piaci értéke 34 mill Huf. A mostani árfolyamon, ha ugyanez a külföldi személy eladja és visszaviszi a tőkéjét az Egyesült Államokba, úgy a mostani árfolyamon 117.000 USD-t kap.
Nem 192.000 USD-t ami nekünk forintban most 34 millió.

Nos ez 10 év alatt a mostani árak és a mai valuta árfolyam szerint 50%-os áremelkedés a nemzetközi fizetőeszköz szempontjából !
Nem 200% és nem is 300% mint a panel lakások esetében, ahol megtriplázódott a lakások ára.

Hmmm.. !??

- Lehetséges hogy a forint gyengülés és az ingatlanpiaci áremelkedés kéz a kézben járt!?
- Tudjuk azt is, hogy a forint alakul a nemzetközi piac után és nem fordítva(reál értéken legalábbis biztosan).
- Elképzelhető, hogy egy újabb "svájci frank" - szerű gazdasági csavarnak vagyunk tanúi, miközben az emberek nagy mennyiségben teszik be ingatlanba a készpénzüket, vagy veszik fel a nagy összegű hiteleket? Kénytelenek felvenni a nagy hitelt, hiszen felmentek az ingatlanárak!
- Azt sejthetjük, hogy a gazdaságban és a számok világában nem szoktak véletlenül megtörténni dolgok, anyagi érdekeltségek mindig vannak a háttérben.

Kíváncsi vagyok mi a véleményetek a témáról ?"

(Forrás: Link )


Alább pedig az idevágó gondolataim - hátha inspirálóak lesznek az ingatlanpiacon érdekeltek számára:


"A forint és az egyéb devizák viszonylagos értékeltsége az egyes gazdaságok aktuális és jövőben várt teljesítőképességétől, az aktuális és jövőben várt kockázatoktól, ezek trendjeitől függően alakul. A monetáris politika ezekre vészhelyzetben hat érzékelhetően, ha a jegybank drasztikus lépéseket tesz a hazai fizetőeszköz / gazdasági érdekek védelmében.
A belpolitikának a politikai kockázat, a korrupció, a demokrácia erodálása révén közvetett hatása van.

Az ingatlanpiaci árrobbanásra meggyőződésem szerint közvetlen hatása van a belpolitikának, az "átgondolatlan"* CSOK és társai, az "átgondolatlan"* építőipari ÁFA-szabályozás, az "átgondolatlan"* állami gigaprojektek építőipari-, munkaerő-piaci hatásain keresztül.

Vagyis az áremelkedés és az infláció olyan értelemben nem gondolom, hogy "kéz a kézben jár", miszerint ugyanazon háttérmanipuláció állna a két folyamat között.

(*Az már egy másik kérdés, hogy az "átgondolatlan" gazdasági döntéseket nagyon is átgondoltnak tartom. Kisebbségi érdekek mentén átgondoltnak.)

A devizakockázat miatt az amerikai befektető nyeresége 10 év alatt 20% lett. Hogy kevesli... Ha komoly befektetőről beszélünk, nyilván diverzifikálta a befektetését, azokon az ügyleteken, ahol árfolyam-kockázatot futott, nyilván kompenzálta azt short-pozíciókkal, vagy egyéb módon.

(De ne felejtsük el, hogy az a "befektető", aki 10 évig tart egy ingatlant, és "csak" vétel-eladási árfolyam-nyereséget realizál belőle, az inkább laikus kisbefektetői szemléletről tesz tanúbizonyságot, így ilyesmit ne kérjünk számon rajta. )

A devizahitelezéssel való párhuzamot ugyanakkor annyiban reálisnak gondolom, hogy komplett fiatal generációkat ültetnek hintába az otthonteremtés szükségét kihasználva, és az igényt még felturbózva a "könnyen ígért" támogatásokkal, miközben a politikai hatalom forrásai (pénzelői) között nagyrészt építőipari vállalkozásokon "nevelkedett" konglomerátumok találhatóak.
Az ÁFA-szabályozás, a gigaprojektek, stb. mind ezek "kistafirungolásáról" szólnak - vagyis a családot alapító állampolgárt beleugrasztják egy felfújt árú ingatlan, hitellel való megvásárlásába, emelkedő kamatkörnyezetben úgy, hogy az építőipart képviselő sleppet még adókedvezménnyel is támogatják közben.

Ami szomorú, hogy áttekintve sok ügyfelünk jelenlegi és várható jövőbeni helyzetét, legtöbbször az látszik, hogy kényszerpályán mozgunk. Ha nem vesznek most, évekig fizetnek irgalmatlan bérleti díjakat, és a belátható jövőben nem látszik a trendek javulása.
Ha vesznek, csak hitellel tudnak (legtöbben), azaz nagyon átgondolt stratégiára van szükség, hogy a kamatkockázatot, és az "humánkockázatokat" kezelni tudjuk. Ebben az esetben ugyanúgy marad a jövő bizonytalansága, ám esélyünk van mozgásteret teremteni az ügyfeleinknek.
Így, ha a jövőben változók pozitív irányban összegződnek (az adott személy életének és a piaci változóknak az összegződésére gondolok), akkor "nyertünk" - ha negatív irányban, akkor "legalább megpróbáltuk", és pár évvel eltoltuk a kiszolgáltatottság erősödését az életükben.
(Nyilván ebben az esetben időt veszítünk - terv szerint pénzt nem, vagy valamilyen mértékben még gyarapodni is tudunk. Később pedig, mikor vagy a szubjektív, vagy a gazdasági tényezők együttállása kedvezőbb, ismét nekifuthatunk az otthonteremtésnek.)"


2019. április 11., csütörtök

Egy példa, miért éri meg Neked az a +5-10 000 Ft biztosítás


Szeretem a szakmát, akkor is, hogyha néha szomorúsággal is jár. Az alábbiakban egy ügyfelem esetét adom közre név nélkül, hogy tanuljon belőle, aki akar.

Nemrég kerestem egy régi Ügyfelünket az adó-visszatérítéseket érintő negatív változás kapcsán, ám sajnos kiderült, most nem tudunk találkozni, mivel pár napja szívinfarktust kapott.
Ügyfelünkkel - hívjuk Zoltánnak - idestova 10 éve találkoztam, akkor még zsenge kezdőként. Zoltán családfenntartó, felesége pedagógus, két gyermeket nevelnek. A házon hitel, a megtakarítások az életkorukhoz képest "csehül állnak" - későn kezdtek neki, illetve a bevétel-kiadás mérlegében nem figyeltek a megfelelő arányok megteremtésére (azaz a bevételekhez képest túl keveset takarítanak meg, túlköltekeznek)...

Amikor találkoztunk, spóroltunk a hiteltörlesztőn, és mert hiteles témakörben a családvédelem-munkarő-védelem szakmailag "kötelező" téma, a kockázati biztosításokat is körül jártuk.
Volt életbiztosításuk, de mint a matek mutatta, nem tartalmazott kellő mértékű védelmet. Mivel minden érv ellenére Zoltán felesége ragaszkodott hozzá, hogy ne költsenek többet kockázati biztosításra, annyira jutottunk, hogy megfuttattuk a piaci szereplőket - mondván, legalább hozzuk ki a maximumot az addig erre a célra szánt összegből.

Ilyenkor a cég szakértőivel együtt gondolkodva, számos variációt végigpróbálva keressük meg az aktuálisan elérhető, célnak megfelelő termékek közül azt a kombinációt, ahol a megadott keretből a legtöbbféle esetre szóló, és/vagy legmagasabb biztosítási összegek elérhetőek.
Zoltánék esetében az alábbi* összetétel és limitek fértek bele a rászánt keretbe:

* ezek a szerződés aktuális, inflációkövetéssel növelt összegei


Mi látható a képen?
Az első oszlop a biztosított események kódjait mutatja, a második a megnevezésüket, a harmadik a szolgáltatási összegeket.
Zoltán 52 éves, számára ez a csomag 9 501 Ft/hó összegbe került (a szerződésben a visszavonulásukra szánt megtakarítás is benne van, ezért a havi összeg 19 336 Ft).

Ezért bármely okú halálesetben a család kap 4 883 803 Ft-ot, stb.


Mi nem látható a képen...?
Műtéti térítés - "MT08"
Kórházi napi térítés - "KN08"
Kritikus betegség - "KR08"

Ezek azok a kiegészítők (ebben a módozatban), amik alá a szívinfarktus esete tartozna...

Nem láthatóak, mert a közhiedelemmel ellentétben a "betegségekből" eredő jövedelemkiesés jóval gyakoribb, mint a balesetekből eredőek - emiatt többet is kellett volna bedobni "a közös kalapba" (biztosító), hogy azok is fedezve legyenek.

Nem látható az sem, hogy Zoltán banki törlesztője ~ 86 000 Ft/hó.
Vagyis a családvédelemre fordított összeg 9-szerese.

Nem látható, hogy ez a kockázati biztosítási költség - 52 éves életkorban! - a családi kassza ~2,27%-át viszi el egy hónapban.

Mindössze ketőegész-huszonhét-század-százalékát.


Ha a DUPLÁJÁT szenteltük volna a család védelmének, akkor is csak 4,5%-át költöttük volna el a bevételeknek - miközben hitelre ~20,5%-ot költünk.


100 Ft-onként 4,5 Ft...

Most várjuk, hogy mit mondanak az orvosok Zoltán felépüléséről.
Maradéktalan lesz-e, meddig fog tartani, mikortól terhelheti magát újra, kell-e műteni - ha igen, az hónapokkal nyújthatja el a rehabilitációt, ha nem jár komplikációval, stb.


Szakmai "ökölszabályok", amikre, ha odafigyelsz, nem szívatod meg magad hasonlóan:


1. "A termény egy ötödét (ti. 20%-át) tegyétek félre, hogy a szűk esztendőkben legyen mit ennetek!"

Vagyis a Bevételek minimum 20%-át tedd el magadnak (rövid-, közép-, hosszú-távú célokhoz megosztva) - és utána "élj", utána költs! A szokásokon változtatni nehéz - de nem lehetetlen! Lépésről lépésre haladj, és kérj nyugodtan segítséget!


2. A család- és munkaerő-védelem alapvető - az első tétel legyen a kiadások között! Mindaddig, amíg abból fizeted a számlákat, a kaját, a hitelt, a gyerek suliját, stb., hogy reggel bemész dolgozni, "beblokkolsz", este meg haza jössz. (Épp ezért szoktam csak "nulladik-dominó-problémaként" emlegetni ezt a témát. Ha Te borulsz, minden borul!)

"Mindegy, hogy reggel nem indulsz el, vagy este nem jössz haza. Mindenképpen hiányozni fog a pénz a családnak..."**

3. A család- és munkaerő-védelem ("jövedelempótlás") megoldása tapasztalati alapon - életkortól függően - kb. a Bevételek 4-7%-ából valósítható meg.

Tedd a szívedre a kezed!
Ha minden 100 Ft-odból csak 93 Ft-ot költhetnél el, és 7 Ft-ot valaki levonna - mennyire éreznéd meg...? 10 000 Ft-onként 700 Ft...


4. A biztosításra költött forintjaid sosem "kidobott pénz". 

Állj meg egy kicsit, és képzeld magad Zoltán helyébe!

Vajon most "azokat a 7 Ft-okat" hiányolja majd...?
Vagy jobban örülne, hogyha a család jövedelmét (a táppénzzel 240 000 Ft nettó jövedelemből nagyságrendileg havi 96 000 Ft esik ki, orvosi költségek nélkül) valaki kiegészítené, amíg ő talpra áll...?


(Megjegyzés: munkatársam ügyfele (csúnyán) elvágta egy ujját véletlenül egy botmixerrel pár napja, műtötték. Ugyanez a szerződéstípus 461 000 Ft jövedelemkiegészítést térít neki...)


**Mielőtt bárki rosszul érezné magát a fogalmazás miatt - ha nagy gáz van, természetesen az ember a legfontosabb. És van, amit egy biztosítással sem tudunk kivédeni. Nem tudjuk visszaadni egy családnak az elhunyt szerettét, vagy az elvesztett munkaképességét senkinek. Ám van, amit meg tudunk előzni vele.
Sokszor a gyógyulás is pénzkérdéssé válhat, de a család túlélése tisztán anyagi kérdés.
Ezért tehetünk - és mi erre vállalkozunk, mikor elfogadjuk egy család, vagy családfenntartó megbízását.


2019. február 18., hétfő

Csalá(r)d-támogatás - avagy nemzeti porhintés II.


Az előző bejegyzés nyomán tovább haladva következzen az alapblog.hu-n megjelent írás, amely jól rámutat, mennyire átlátszó a politikai kommunikáció, hogyha az ember nem rest gondolkodni kicsit, és összeilleszteni az ismeretmorzsákat.
A szerző a saját véleményét fogalmazza meg, itt-ott kicsit talán sarkosan, ám a lényeget jól összefoglalva.
(A képek illusztrációk, az eredeti bejegyzésnek nem részei.)

(A magam nevében elnézést kérek mindenkitől, amiért nem tudok politikamentesen állást foglalni / nyilatkozni erről a témáról.)

Háromgyerekes apukaként folyamatosan csodálkozom, hogy a kormány úgynevezett családtámogató intézkedései mekkora ívben kerülnek el.
2015-ben, lakásvásárlási projekt közepette például azért dörzsöltem a tenyerem, hogy mekkora CSOK-király vagyok.
Leszek.
Vagy valami.

Lettem, a fenét!
2015-ben az újlakás kínálat nem volt megfelelő, így a kevés, szóba jöhetőnek is egyből megugrott az ára. Mikorra meg már lett volna kínálat, sokkal többet buktam 10 millió forintnál az áremelkedéssel és az új-használt árkülönbséggel. Úgyhogy nagyon jól tettem, hogy inkább gyorsan vettünk egy használt lakást, CSOK nélkül. Ugyanis az egész legnagyobb rákfenéje, hogy új építésű lakásokra lehet (rendesen) igénybe venni. Milyen család az, akinek a harmadik gyerekhez anyagi ösztönzésre van szüksége (elvileg az a CSOK célja), mégis, még a támogatás ellenére is milliókkal többet fizet egy ugyanolyan lakásért, csak mert az újépítésű?
Biztos nem az a pénzügyileg tervezgető típus, amilyenből egy alapkezelőben sok található. És milyen családtámogató program az, amit a nem egyetlen (tehát nem lakhatási célú) lakásra is fel lehet venni? Legyen inkább építőipar pörgető program a neve!

Na, ha a CSOK-ról lemaradtam, akkor majd most! Két és fél millió autóra, plusz 10 millió elhegedülni! Ah, de ez utóbbit hamar elbuktam már megint. Egyrészt ehhez bizony 40 év alattinak kell lenni, másrészt, itt – a dolgok jelenlegi állása szerint és szemben a CSOK-kal – nem számítanak a már megszületett gyerekek. Tavalyi gyerek nem jó, idei jó.
Egy csomó borral is így van ez. Azért, ha a 40. életévem, vagy a gyerekszülés határán lennék, erősen izgulnék a törvényhozó gépezet gyorsasága miatt… Itt szeretném jelezni, hogy ha a tisztességesen a pénz hatására gyereket vállalóknak (az ösztönzésre szorulóknak) szeretnénk belőle juttatni, akkor a törvény kihirdetése után 9 hónappal születő gyerekekre legyen csak érvényes. Plusz még néhány hét. Biztos, ami biztos!

Mindenesetre akkor hegedű szomorúan félretéve. Na, de nézzük azt az autót! Illetve új autót! ÚJ AUTÓ?! Családösztönzés?! Új autóval támogatjuk a rászoruló családot? 

Hahó, nem dicsekedni szeretnének vele, hanem közlekedni...


Az összes gyerekem nagyszerűen elzötykölődik egy 3 éves autóban is, feleannyiért. Ez a program már megint nem nekem szól, aki egy-két milliót* sem hajlandó egy használati tárgyért pluszban azért fizetni, hogy boldog(talan) első tulajdonos legyen. Hol van ebben a családtámogatás? Hívjuk inkább háromgyerekes, újautó-vevő támogatásnak!

Hasonló dolog volt a roncsautó program a világ fejlettebbik felén. Extra pénzt kapok az államtól a régi autómért (nálunk a három gyerekemért), ha újat veszek helyette. Két sajátossága, hogy
 
1. sehol nem családtámogatásnak hívják, hanem gazdaságélénkítésnek, autóipar támogatásnak vagy környezetvédelmi ösztönzőnek,

2. a 2009-es válságban volt ennek nagy divatja, amikor pörgetni kellett a gazdaságot, nem 2019-ben, amikor a ciklus tetején száguldunk.


Igaz, a hétfős autó típusokat elnézve ez nem is a magyar gazdaságot pörgeti, hanem a németet, a portugált, a csehet, a spanyolt… úgy általában az Európai Unióét. Rájuk fért már egy magyar adófizetői stimulus, legalább visszaadunk egy kicsit abból a sok EU pénzből.

Szóval, úgy tűnik, már megint elrepült fölöttem a sültgalamb, és továbbra is be kell érnem a havi 100 ezer forint adókedvezményemmel. Apropó, összehasonlításképpen, 10 millió forint kamatmentes, szabadfelhasználású hitel, ha egy alapkezelő kapja, akkor nagyjából havi 33 ezer forint jövedelmet** jelent.
Félek, ha nem egy alapkezelő kapja, akkor egy jó autót, vagy egy szobával többet, és ha esetleg nem jönnek azok a gyerekek, akkor jó nagy jövőbeli terhet.

Ez a cikk véletlenül sem akar a program mélyreható elemzése lenni, pláne, mivel még fogalmunk sincs a részletekről. Biztos vagyok benne, hogy sokan örülnek majd, mert most húsz évesek, amúgy is akartak gyerekeket és vidéken most egy házat is kapnak hozzá. Hiszen mi más ösztönözhetné őket, mint a pénz? Ahogy ebből a Spéder Zsolt interjúból kiderül, bármi más. 2016-ig, a gazdagabb rétegeknek kedvező családtámogató intézkedések (ld. CSOK, családi adókedvezmény) ebben a rétegben nem jártak a termékenységi ráta növekedésével. Ami javulást mégis láttunk, az a legalacsonyabb végzettségűek és a legfiatalabbak körében ment végbe. Pedig őket senki nem ösztönözte. De a fejlett világ tapasztalata is az, hogy minél gazdagabb az ember, annál kevésbé akar gyerekkel bíbelődni. Szerencsére ez a globális és több évtizedes demográfiai trend hamarosan meg lesz fordítva.
Csak új autó kérdése.
Furcsa, hogy erre máshol nem jöttek rá.


*A különbség egy új autó támogatással csökkentett és egy két-három éves autó ára között, ha hibrid árkategóriában gondolkozom

**10 millió forint 4% kamatozású 5 éves magyar állampapírba fektetve havonta ennyit hoz, ha nincs további gyerek

Vagyis íme egy "újabb" program, amiről címszavakban elmondhatjuk:

  • a politikusok meghirdetik, az adófizetők meg fizetik*
  • a kormány családtámogatást harsog - valójában mind a családi adó-kedvezmény, mind a CSOK, mind az új csomag elemei a vagyonosabb rétegek számára adnak jelentősebb segítséget
  • családtámogatásról szónokolnak, miközben valószínűleg itt sincs másról szó, mint "személyre szabott jogalkotásról" - egy újabb csapot nyitottak a költségvetésben, amelyen keresztül a közvagyon "elveszíti közpénz-jellegét"...

Félreértés ne essék!
Egyetértek a gyermeket nevelők támogatásával! Csak épp ez valójában nem az. És ennél sokkal ésszerűbb módokat mondhat bárki, aki kicsit is megerőlteti az agyát.

A teljesség igénye nélkül, inkább csak ötletelés jelleggel:

  • a támogatási rendszer átalakítása 3 gyermekig progresszív, felette degresszív tendenciában ("megélhetési gyermekvállalás" visszaszorítása)
  • a támogatások szociális- és nevelési-oktatási feltételek teljesítéséhez kötése (emberhez méltó, és egyenlő esélyeket biztosító élethez való jog - a támogatások felhasználásának kontrollja) - a jelenlegi (impotens) rendszer átdolgozása
  • szülői felelősség kialakítása, ismeretek átadása az alapoktatás kereteiben - gyermekpszichológiai- és nevelési ismeretek, párkapcsolati pszichológiai- és kommunikációs ismeretek, hétköznapi szülői ismeretek (nevetségesen hangzik, de...)
  • szakmai támogatási rendszer kialakítása / megfelelő finanszírozása, amely segíti a "kezdő szülők" boldogulását a gyermeknevelésben (védőnői hálózat, pedagógusok, pszichológusok rendszerbe integrálásával)
  • részmunkaidős álláshelyek kialakításának ösztönzése a versenyszférában, megfelelő foglalkoztatási struktúra kialakítása a közszférában.